問題文・条件
不動産登記法上の建物の個数に関する。
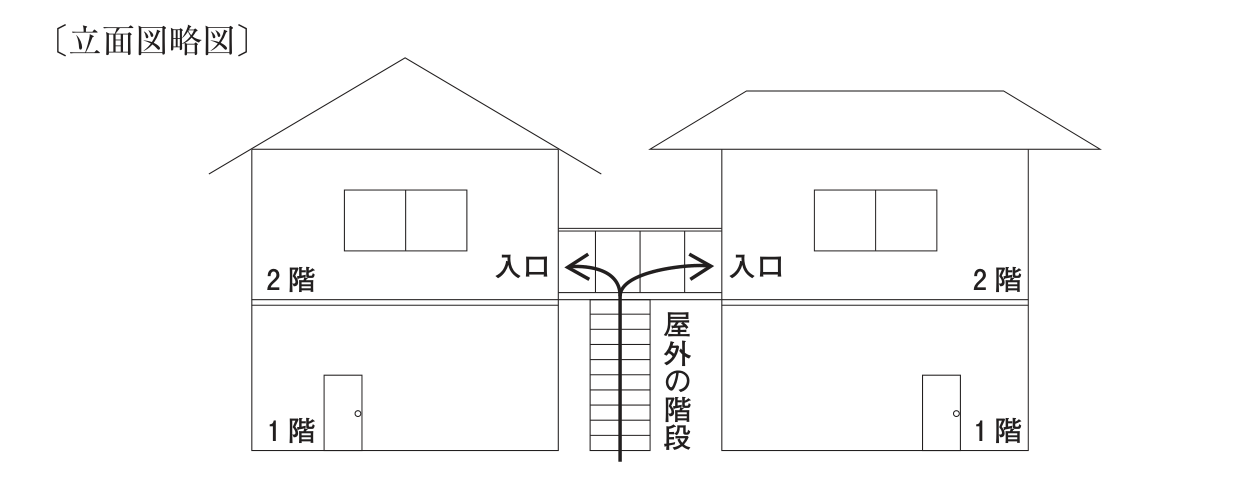
下の〔立面図略図〕のように、近接して建てられた二棟の建物で、それぞれの2階部分に出入りするためには同一の屋外の階段を用いるほかないときは、この二棟の建物は一個の建物として取り扱われる。
 〔図〕
解答:○
共用の階段でしか出入りできないなど利用上の独立性を欠く部分は、別個の建物にできず、分割も区分もできない。
効用上一体として利用される状態にある数棟の建物は、所有者の意思に反しない限り1個の建物として扱う(準則78条1項)。共用の屋外階段でしか2階に出入りできない二棟は、効用上一体として利用されている。
二棟の2階部分に出入りするには同一の屋外階段を用いるほかない、という立面図の事案。
根拠準則78条1項
問われ方建物の個数・附属建物 × 認定・定め方建物の個数・附属建物
出典:法務省 令和1年度 土地家屋調査士試験を加工して作成
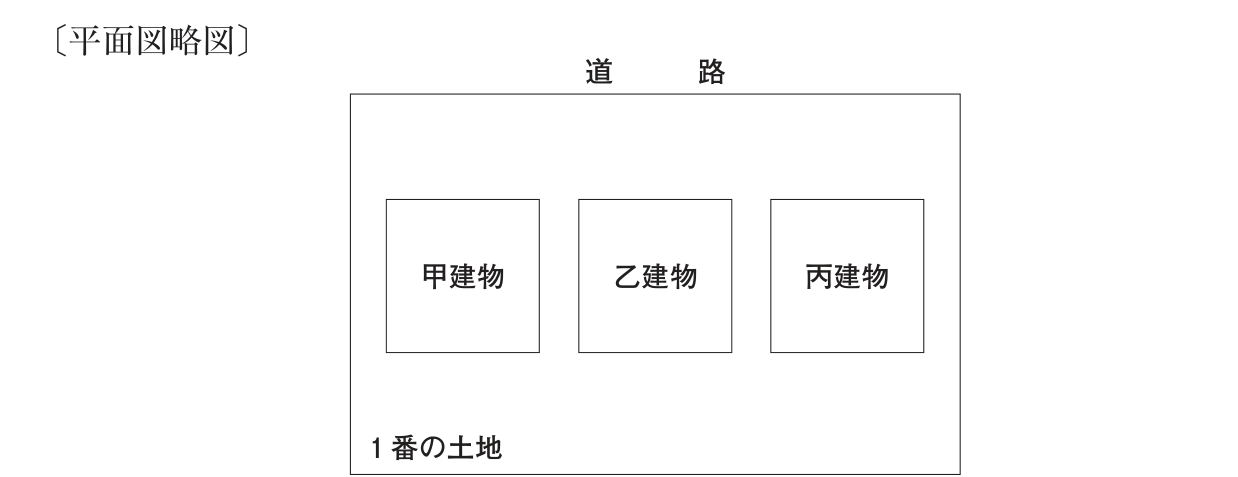
下の〔平面図略図〕のように、一筆の土地の上に同一の者の所有に属する三棟の建物がある場合には、それぞれの建物が異なる借主の居宅として利用されているときでも、三棟の建物を一個の建物として取り扱うことができる。
 〔図〕
解答:×
主である建物と効用上一体として利用される建物は、主従の関係にある限り、附属建物として登記できる。
1個の建物として扱えるのは、効用上一体として利用される状態にある場合(準則78条1項)。それぞれ別の借主の独立した居宅なら効用上一体ではなく、所有者が同じでも1個の建物にはできない。
一筆の土地の上の三棟がそれぞれ異なる借主の居宅として利用されている、という平面図の事案。
根拠準則78条1項
問われ方建物の個数・附属建物 × 認定・定め方建物の個数・附属建物
出典:法務省 令和1年度 土地家屋調査士試験を加工して作成
Aが所有権の登記名義人である甲建物に近接して、甲建物と効用上一体として利用する乙建物をAが新築した場合において、甲建物に抵当権の設定の登記がされているときは、甲建物を主である建物、乙建物を附属建物とする一個の建物として取り扱うことはできない。
解答:×
主である建物と効用上一体として利用される建物は、主従の関係にある限り、附属建物として登記できる。
準則78条1項が挙げているのは、効用上一体として利用される状態にあることと、所有者の意思に反しないことの二つだけである。甲建物に抵当権の登記があっても、二棟が一体として使われている事実は変わらない。
根拠準則78条1項このサイトで定めたルール(規定なし)
問われ方建物の個数・附属建物 × 認定・定め方建物の個数・附属建物
出典:法務省 令和1年度 土地家屋調査士試験を加工して作成
数個の専有部分に通ずる廊下で建物の構造上区分所有者の一部の共用に供されるべき建物の部分は、一個の建物として取り扱うことができる。
解答:×
出典:法務省 令和1年度 土地家屋調査士試験を加工して作成
共用部分である旨の登記がある建物であっても、一個の建物として取り扱われる。
解答:○
規約により共用部分とされた建物は、共用部分である旨の登記がある建物であっても、1個の建物として取り扱われる。
規約によって共用部分とされた建物の登記記録はそのまま残り、そこに共用部分である旨の登記がされる。法58条1項が共用部分である旨の登記の登記事項を定めているのも、登記記録があることを前提にしている。
根拠区分所有法4条2項法58条1項
問われ方共用部分 × 可否・制限共用部分
出典:法務省 令和1年度 土地家屋調査士試験を加工して作成
解説は、条文・通達・判例の原典に当たって書いたものです。根拠として挙げた条文はリンク先でそのまま読めます。